Altersvorsorge-Depot ab 2027

Aktualisiert: 28. Sept.
Die größte Rentenreform seit Riester?
Die deutsche Altersvorsorge steht vor einem grundlegenden Wandel. Ab 2027 wird das neue Altersvorsorge-Depot die bisherige Riester-Förderung ablösen. Aus meiner Sicht handelt es sich dabei um eine der spannendsten Entwicklungen der vergangenen Jahre, insbesondere wegen eines Aspekts, der das Potenzial hat, die geförderte Altersvorsorge deutlich attraktiver zu machen.
Doch was genau steckt hinter dem Altersvorsorge-Depot? Wer kann es nutzen? Wie hoch fällt die Förderung aus? Und was bedeutet die Reform für bestehende Riester-Sparer?
In diesem Artikel erfährst Du alle wichtigen Fakten.
Du möchtest wissen, was das Altersvorsorge-Depot für Deine persönliche Situation bedeutet?
Das Wichtigste vorweg: Das Altersvorsorge-Depot ist kein Wundermittel
Bevor wir in die Details einsteigen, ist mir ein Punkt besonders wichtig:
Das Altersvorsorge-Depot wird die Rentenlücke nicht vollständig schließen. Es wird auch nicht alle Herausforderungen der Altersvorsorge lösen.
Vielmehr handelt es sich um einen zusätzlichen Baustein innerhalb einer ganzheitlichen Vorsorgestrategie. Neben staatlich geförderten Lösungen spielen beispielsweise Immobilien, ETF-Sparpläne, betriebliche Altersvorsorge oder andere Vermögenswerte eine wichtige Rolle.
Das neue Depot kann dabei ein sinnvoller Baustein sein, ersetzt aber keine individuelle Gesamtstrategie.
Das Ende der Riester-Rente
Spätestens zum 31.12.2026 endet die Möglichkeit neue Riester-Verträge abzuschließen. Ab 2027 gilt die neue Förderwelt rund um das Altersvorsorge-Depot.
Damit verabschiedet sich die Politik von einem System, das über viele Jahre immer wieder kritisiert wurde. Gleichzeitig bleiben bestehende Riester-Verträge geschützt. Wer bereits einen Riester-Vertrag besitzt, muss also nicht in Panik verfallen oder vorschnell handeln.
So funktioniert das neue Altersvorsorge-Depot
Grundsätzlich bleibt die Förderlogik in Teilen erhalten. Das bedeutet:
Eigene Beiträge werden staatlich gefördert.
Zusätzlich können steuerliche Vorteile genutzt werden.
Die Auszahlungen im Rentenalter sind steuerpflichtig.
Staatliche Zulagen bleiben ein zentraler Bestandteil der Förderung.
Damit ähnelt die Grundstruktur weiterhin der bisherigen Riester-Systematik. Die wirklich spannenden Veränderungen liegen jedoch an anderer Stelle.
Der Gamechanger: Wegfall der Beitragsgarantie
Der aus meiner Sicht größte Fortschritt des neuen Altersvorsorge-Depots ist die Abschaffung der verpflichtenden Beitragsgarantie.
Bei der Riester-Rente mussten Anbieter garantieren, dass mindestens die eingezahlten Beiträge und Zulagen zum Rentenbeginn wieder zur Verfügung stehen. Genau diese Garantie führte häufig dazu, dass erhebliche Teile des Kapitals sehr konservativ angelegt werden mussten.
Die Folge:
geringere Aktienquote
weniger Beteiligung an den Kapitalmärkten
niedrigere Renditechancen
Mit dem Altersvorsorge-Depot wird diese starre Vorgabe aufgebrochen. Das eröffnet die Möglichkeit, das gesamte Kapital stärker in produktive Anlagen wie ETFs oder Aktienfonds zu investieren. Gerade für jüngere Anleger mit langen Anlagehorizonten kann das langfristig ein entscheidender Vorteil sein.
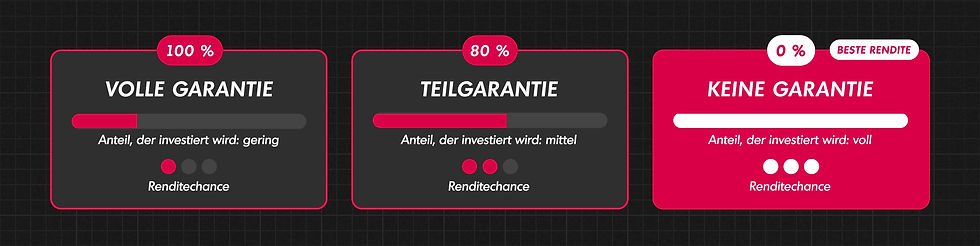
Natürlich wird es weiterhin Optionen für sicherheitsorientierte Anleger geben:
100 % Garantie
80 % Garantie
0 % Garantie
Jeder Anleger kann somit selbst entscheiden, wie viel Sicherheit und wie viel Renditechance gewünscht sind.
Meine persönliche Einschätzung: Für die meisten Menschen dürfte ein stärker investmentorientierter Ansatz langfristig die attraktivere Lösung sein.
Neue Flexibilität bei der Auszahlung
Auch bei der späteren Auszahlung gibt es eine wichtige Neuerung. Bisher hatten Riester-Sparer im Wesentlichen zwei Möglichkeiten:
Teilkapitalauszahlung von bis zu 30 Prozent und Verrentung des übrigen Betrages.
Lebenslange Rentenzahlung.
Künftig kommt eine dritte Variante hinzu: Der Auszahlplan
Statt einer lebenslangen Rente kann das angesparte Kapital über einen Auszahlplan ausgeschüttet werden. Dabei gelten folgende Rahmenbedingungen:
Mindestlaufzeit: 20 Jahre
Monatliche Auszahlungen bis das Kapital aufgezehrt ist
Diese Option schafft zusätzliche Freiheit bei der Ruhestandsplanung und kann insbesondere für Menschen interessant sein, die mehr Flexibilität wünschen.
Dennoch sollte nicht vergessen werden: Die lebenslange Rentenzahlung erfüllt einen wichtigen Zweck. Niemand weiß, wie alt er tatsächlich wird. Eine lebenslange Rente schützt davor, dass das Geld irgendwann vollständig aufgebraucht ist.
Wer kann das Altersvorsorge-Depot nutzen?
Ein weiterer großer Vorteil ist der erweiterte Personenkreis. Neben klassischen Arbeitnehmern (sozialversicherungspflichtigen Angestellten) werden künftig auch folgende Gruppen Zugang erhalten:
Selbstständige
Freiberufler
Mitglieder von Versorgungswerken
Rechtsanwälte
Steuerberater
Notare
weitere Kammerberufe
Damit wird die Förderung deutlich breiter aufgestellt als bisher.
So hoch ist die staatliche Förderung
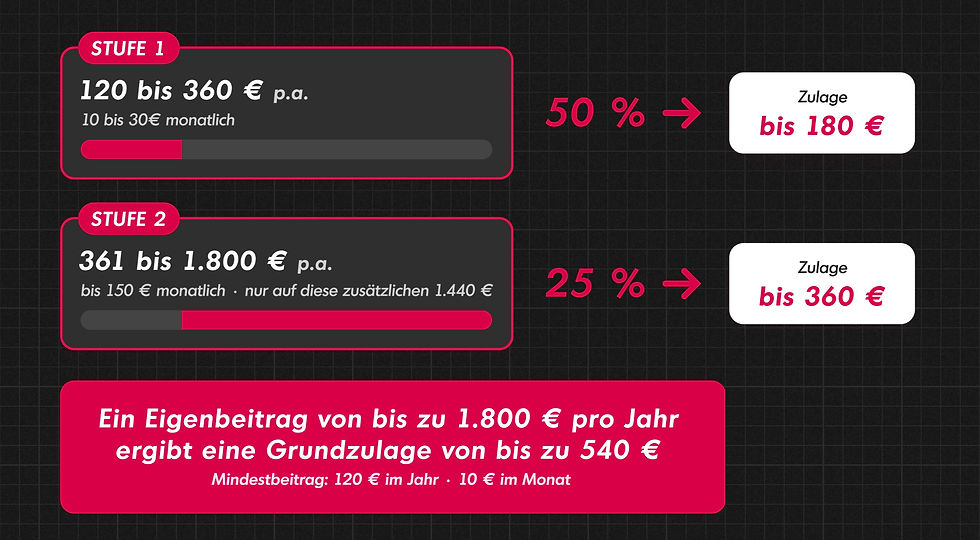
Besonders interessant ist die neue Zulagenstruktur. Die maximale Förderung steigt von bisher 175 Euro jährlich auf bis zu 540 Euro pro Jahr. Die Förderung ist dabei zweistufig aufgebaut:
Stufe 1
Einzahlung: bis 360 Euro jährlich
Förderung: 50 Prozent(Beispiel: Eigene Einzahlung: 360 Euro | Staatlicher Zuschuss: 180 Euro)
Stufe 2
Einzahlung: von 361 Euro bis maximal 1.800 Euro jährlich
Förderung: 25 Prozent(Beispiel: Zusätzliche Einzahlung: 1.440 Euro | Zuschuss: 360 Euro)
Maximale Förderung
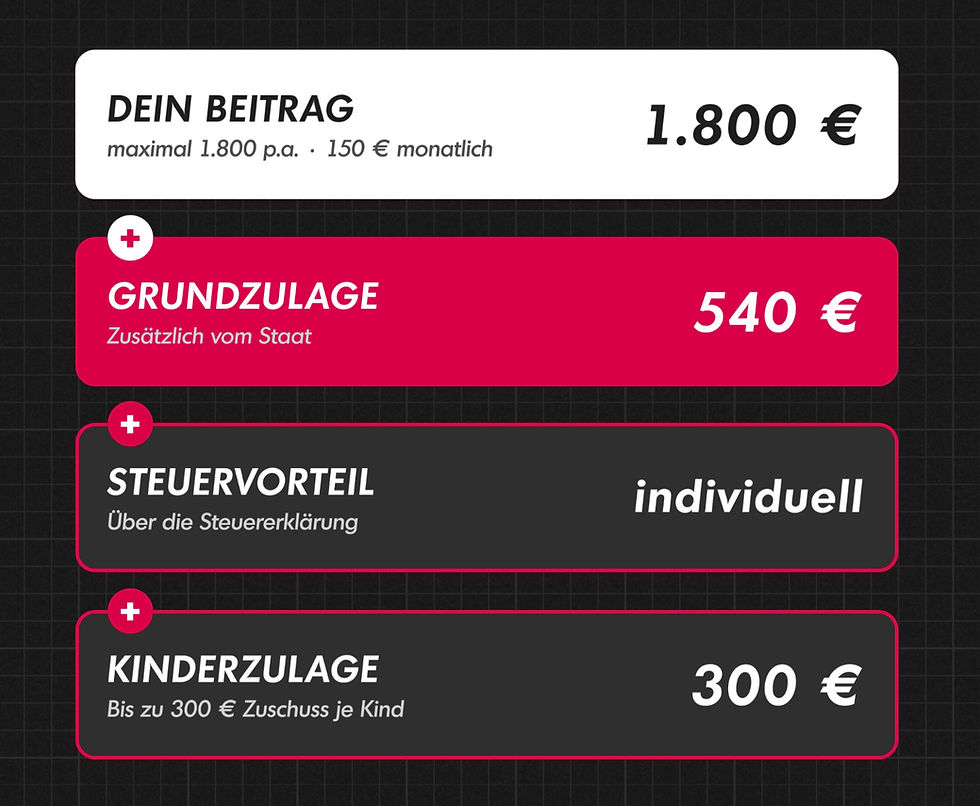
Eigenbeitrag: 1.800 Euro jährlich
Staatliche Förderung: 540 Euro jährlich
Dazu können je nach persönlicher Situation noch steuerliche Vorteile kommen.
Zusätzliche Kinderförderung
Für Familien bleibt auch künftig eine attraktive Kinderförderung erhalten. Pro Kind können bis zu 300 Euro Förderung gewährt werden.
Vereinfacht dargestellt:
300 Euro eigener Beitrag
300 Euro Zuschuss
Das entspricht einer Förderquote von 100 Prozent und macht das Altersvorsorge-Depot insbesondere für Familien interessant.
Was passiert mit bestehenden Riester-Verträgen?
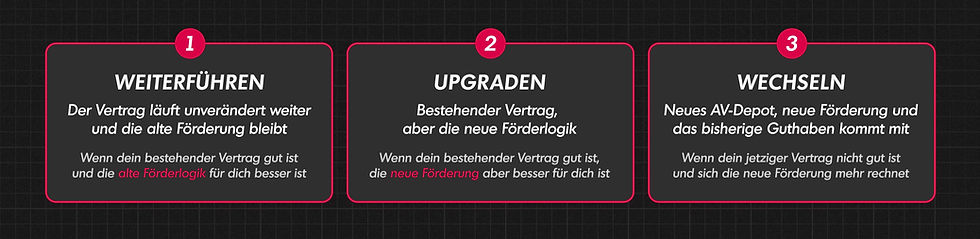
Wenn Du bereits einen Riester-Vertrag besitzt, hast Du grundsätzlich mehrere Möglichkeiten.
Option 1: Alles bleibt wie bisherBestehende Riester-Verträge genießen Bestandsschutz. Wer zufrieden ist, kann den Vertrag einfach weiterführen.
Option 2: Vertrag behalten, neue Förderung nutzenUnter bestimmten Voraussetzungen kann die neue Förderlogik auf bestehende Verträge übertragen werden. So bleibt ein guter Vertrag erhalten, während gleichzeitig von den neuen Förderregelungen profitiert wird.
Option 3: Wechsel ins Altersvorsorge-DepotWer feststellt, dass die neue Lösung besser zur eigenen Situation passt, kann die neue Förderwelt nutzen und vorhandenes Guthaben übertragen lassen. Dadurch lassen sich möglicherweise die Vorteile der bisherigen Förderung mit den Chancen der neuen Depotstruktur kombinieren.
Warum Du aktuell noch keinen Handlungsdruck hast
Obwohl die gesetzlichen Rahmenbedingungen feststehen, arbeiten Anbieter derzeit noch an den konkreten Produkten. Viele wichtige Fragen sind daher noch offen:
Welche Anbieter werden das Altersvorsorge-Depot anbieten?
Wie hoch werden die Kosten sein?
Welche ETF- und Fondslösungen kommen zum Einsatz?
Welche Unterschiede wird es zwischen den Anbietern geben?
Deshalb gilt aktuell: Ruhig bleiben. Die entscheidenden Vergleiche werden erst möglich sein, wenn die konkreten Produkte am Markt verfügbar sind.
Fazit: Eine große Chance für die private geförderte Altersvorsorge
Das Altersvorsorge-Depot bringt einige der größten Veränderungen in der staatlich geförderten Altersvorsorge seit Einführung der Riester-Rente. Besonders positiv sind aus meiner Sicht:
✅ Deutlich höhere Förderung von bis zu 540 Euro jährlich
✅ Erweiterter Zugang für Selbstständige und Freiberufler
✅ Zusätzliche Auszahlungsoptionen
✅ Wegfall der verpflichtenden Beitragsgarantie und damit bessere Renditechancen
✅ Mehr Freiheit bei der Gestaltung der Altersvorsorge
Trotz aller Vorteile bleibt das Altersvorsorge-Depot jedoch nur ein Baustein Deiner finanziellen Zukunft. Wer seine Rentenlücke nachhaltig schließen möchte, sollte weiterhin auf eine breit aufgestellte Gesamtstrategie setzen.
Die kommenden Monate werden zeigen, welche Anbieter die attraktivsten Lösungen entwickeln. Dann wird sich auch beurteilen lassen, für wen sich ein Wechsel tatsächlich lohnt und für wen der erstmalige Abschluss eines Altersvorsorge-Depots attraktiv ist.
Du möchtest wissen, was das Altersvorsorge-Depot für Deine persönliche Situation bedeutet?
Videoversion
Dieses Thema kannst du dir auch in Form eines Videos auf YouTube ansehen.